Brutto ist nicht verfügbar.
Die ausgewiesenen Beträge sind Bruttowerte. Kranken- und Pflegeversicherungsbeiträge sowie gegebenenfalls Steuern müssen berücksichtigt werden.
ALTERSVORSORGE IN DRESDEN & ONLINE
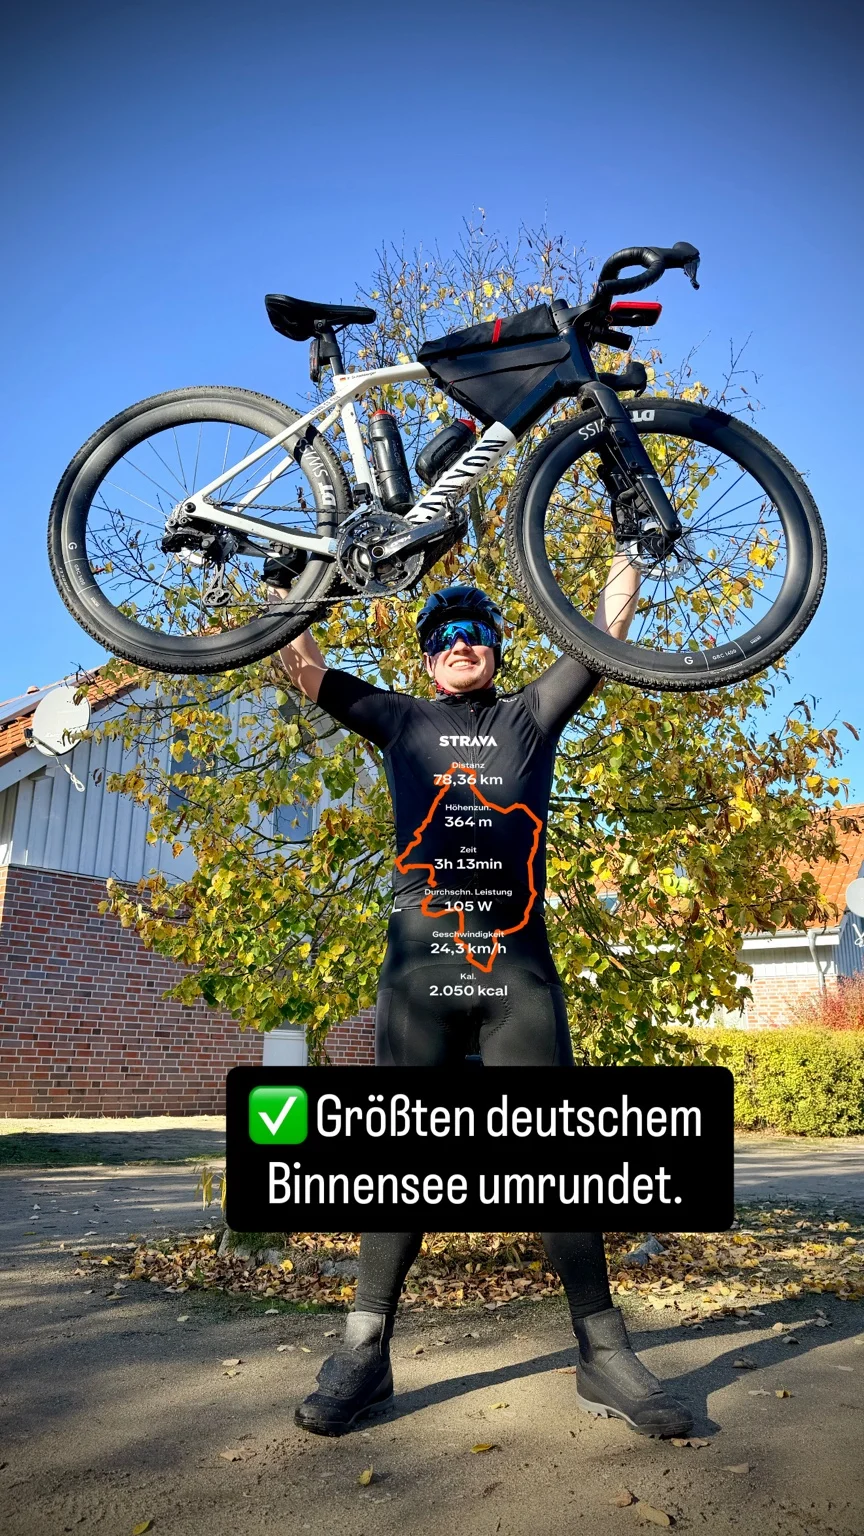
Ein freier Dienstag. Zeit für eine große Tour. Die Freiheit, nicht jeden Wunsch nachrechnen zu müssen.
Deshalb liebe ich die Altersvorsorgeberatung. Wir sprechen über das Leben, das möglich bleiben soll. Dann machen wir aus einem Gefühl einen Plan – mit Zahlen, die verständlich sind.
DEIN LEBEN. DEINE ZAHLEN.
Rentenwunsch eingeben. Rentenbeginn verschieben. Den Unterschied sehen.
 DER PERSÖNLICHE RENTENPLANER
Modellrechnung, keine Prognose oder Produktzusage. Die Renditen werden als konstante effektive Jahresrenditen nach Kosten und Steuern angenommen. Tatsächliche Gebühren, Besteuerung und Marktschwankungen werden nicht einzeln berechnet. Eine Netto-Rente wird dadurch nicht garantiert.
Monatliche Sparraten und Entnahmen jeweils zum Monatsende. Umrechnung effektiver Jahresrenditen in Monatsrenditen. Das gewünschte zusätzliche Monatseinkommen wird bis zum Rentenstart mit der Inflation hochgerechnet. Bei aktivierter Dynamik wächst es anschließend monatlich entsprechend der jährlichen Inflationsannahme weiter.
Der Kapitalbedarf ist der Barwert dieser Entnahmen bis zum Planungshorizont. Vorhandenes Kapital wird bis zum Rentenstart verzinst. Die verbleibende Lücke wird mit einer konstanten monatlichen Sparrate geschlossen. Am Ende ist das hierfür benötigte Kapital rechnerisch verbraucht. Darüber hinaus wird keine Zahlung finanziert. Keine Förderungen, Sozialabgaben oder individuellen Steuerregeln.
Statistischer Horizont = heutiges Alter + fernere Lebenserwartung für dieses Alter und die gewählte Zuordnung. Quelle: Destatis, Periodensterbetafel 2023/2025, Tabellen 12613-b01/b02. Das ist eine Momentaufnahme, keine persönliche Vorhersage und keine Garantie. Künftige Verbesserungen der Lebenserwartung sind darin nicht prognostiziert.
Viele Menschen leben länger als der Durchschnitt. Deshalb zusätzlich z. B. bis 95 oder 100 rechnen oder eine lebenslange Rentenzahlung im Beratungskonzept berücksichtigen. Ein persönlicher Lebenserwartungs-Check beim DIA liefert eine weitere Perspektive; auch dieser ist keine individuelle Zusage.
Die Auswahl von 50 bis 75 ist eine frei finanzierte Modellplanung. Sie bedeutet nicht, dass in jedem Alter eine gesetzliche Rente beansprucht werden kann. Nicht mehr mögliche Startalter sind für die Berechnung gesperrt.
Alle übrigen Annahmen bleiben gleich. Jede Zeile ist auswählbar.
| Rentenstart | Jahre sparen | Monatsbedarf | Kapitalziel | Sparrate / Monat |
|---|

MEIN LEBENSMOTTO.
Auf unseren T-Shirts war es ein lustiger Spruch. In meiner Beratung ist es eine Überzeugung.
Heute leben und morgen frei sein. Beweglich bleiben und verlässlich planen. Vermögen aufbauen und an die Menschen denken, die zu dir gehören.
Ich suche mit dir die Kombination, die diese Aufgaben zusammenbringt. Darum gehört zur Altersvorsorge mehr als ein einzelner Abschluss oder die Auswahl eines ETFs.
Den Motor entdeckenZUERST DER MOTOR. DANN DIE PASSENDE HÜLLE.
Die Anlageklassen sind der Motor. Depot oder Rentenpolice geben ihm einen Rahmen. Beides muss zu deinem Ziel passen.
Ein Dieselmotor lebt vom Zusammenspiel seiner Bauteile. So denke ich auch über deine Vorsorge: Aktien können Wachstum bringen, Anleihen und Liquidität andere Aufgaben übernehmen. Immobilien und Rohstoffe können ergänzen. Die richtige Gewichtung richtet sich nach deinem Zeithorizont und dem Risiko, das du tragen kannst.
Versicherer und Produkt wählen wir danach sorgfältig aus. Ihre Kosten, Rechte und Leistungen bleiben wichtig – sie entscheiden mit, was von der Anlagerendite bei dir ankommt.
Anlageklassen entdecken · frei gewählte Jahresszenarien
3D-Modell wird in der Nähe dieses Bereichs geladen. Motor berühren oder starten.
Schematisches, mechanisch verlangsamtes 3D-Schnittmodell. PS sind eine bildhafte Metapher, keine messbare Anlageleistung und nicht addierbar. Die eingeblendeten Zahlen sind frei gewählte Jahresszenarien, keine historischen Mindest-/Höchstwerte und keine Prognose. Auch Immobilien können Verluste machen; Ergebnisse können außerhalb aller genannten Spannen liegen. Kosten und Steuern sind nicht abgezogen. Rendite und Risiko einordnen (BaFin)
WACHSTUM
Breit gestreute Aktien können langfristig Vermögen aufbauen. Zwischenzeitlich können die Kurse deutlich fallen. Eine angenommene Rendite von 6 % muss zu Laufzeit, Kosten und tragbaren Verlusten passen.
Historische Spannweiten ansehenDIE WIRTSCHAFT BEWEGT SICH.
Aufschwung, Abkühlung und Zinsen verändern die Bedingungen für deine Anlagen.
Wenn Zinsen fallen, können bestehende festverzinsliche Anleihen im Kurs steigen. Aktien reagieren unter anderem auf erwartete Gewinne und Bewertungen. In manchen Abschwüngen ergänzen sich Aktien und hochwertige Anleihen deshalb gut. Bei einem Inflations- und Zinsschock können beide gleichzeitig verlieren – wie 2022. Eine Anleiherendite ist außerdem etwas anderes als ein steigender Anleihekurs.
Didaktische Einjahresbeispiele mit frei gewählten Zahlen, keine historischen Indexdaten. Das 60/40-Beispiel wird als gewichtete Einjahresrechnung gezeigt, ohne Kosten oder Steuern. Die passende Mischung kann anders aussehen.
Konjunkturzyklen haben keine feste Länge. Zwei Zyklen lassen sich deshalb nicht verlässlich in 14 Jahre übersetzen. Für die Planung zählen dein tatsächlicher Horizont, Reserven und ein Umgang mit schwachen Phasen.
6 %? ERST EINMAL NACHSEHEN.
Die Rendite-Dreiecke des Deutschen Aktieninstituts machen historische Anlagezeiträume sichtbar. Wähle zwischen deutschen Aktien, dem Euroraum und weltweiter Anlage.
Der DAX zeigt deutsche Großunternehmen, der EURO STOXX 50 große Unternehmen des Euroraums. Der MSCI World umfasst Aktien aus Industrieländern. Beachte die Anlageart: DAX und EURO STOXX 50 zeigen hier eine Einmalanlage, der MSCI World einen monatlichen Sparplan.
Historische Renditen des Deutschen Aktieninstituts · Stand 31.12.2025.
Die Treppen markieren 5, 10, 15 Jahre und weitere Fünfjahresschritte. Rechts unterhalb einer Treppe liegen die Zeiträume ab dieser Dauer. Wähle eine Zelle oder die Jahre oben, um den Wert groß zu lesen.
DAI-Originale öffnen
Eigene interaktive Darstellung der veröffentlichten, gerundeten Werte. Die Indizes unterscheiden sich in Zusammensetzung und Dividendenbehandlung; der MSCI World zeigt hier einen Sparplan. Die Renditen sind deshalb kein unmittelbares Produktranking.
Mit deinem gewählten Index und Zeitraum, dem vollständigen Dreieck mit Jahreslinien, Anlagevergleich, Einordnung der 6-%-Annahme und persönlichem Kontakt.
Eigene grafische Erläuterung ausgewählter Kennzahlen der DAI-Veröffentlichung, Stand 31.12.2025. DAX-Indexrenditen nominal und inklusive Dividenden, vor persönlichen Kosten und Steuern. „Durchschnitt“ ist der in der Quelle ausgewiesene historische Durchschnitt der ausgewerteten Zeiträume.
Die Originalansicht lädt erst auf deinen Klick eine PDF vom Deutschen Aktieninstitut. Quelle und Urheber: Deutsches Aktieninstitut e. V.
Historische Aktienrenditen zeigen, warum eine solche Modellannahme diskutierbar ist. Sie sichern dir aber weder 5 bis 8 % noch einen verlustfreien Endwert zu. Auch 14 oder 15 Jahre sind keine Garantiegrenze. Für deine tatsächliche Nettorendite zählen Kosten, Steuern, Inflation und die konkrete Anlage.
Breite Streuung verringert das Risiko, an einem einzelnen Unternehmen zu scheitern. Große gemeinsame Marktverluste und ein ungünstiger Verkaufszeitpunkt bleiben möglich. Langfristige Aktienanlage braucht deshalb auch Geld, das kurzfristig verfügbar bleibt.
VIELE TITEL. ABER WELCHE GEWICHTE?
Ein einziger ETF kann bereits viele Unternehmen enthalten. Eine vollständige Verteilung über verschiedene Anlageklassen entsteht dadurch noch nicht.
Und mehrere ETFs sind nicht automatisch besser gestreut: Sie können dieselben großen Unternehmen mehrfach gewichten. Ich schaue mit dir auf Länder, Branchen, einzelne Titel und die Aufgabe des gesamten Bausteins.
Die Portfolioaufteilung wird geladen.
Zwei Aktienindizes und drei Fondsansätze: Die Beispiele zeigen unterschiedliche Arten der Streuung, keine Rangliste. Bei Aktien vergleichen wir Länder und Gesellschaften, bei Mischfonds die Anlageklassen. Ziele, Risiken, Kosten und Verfügbarkeit im gewählten Depot oder Versicherungsvertrag müssen zusammenpassen. Keine persönliche Anlageempfehlung.
DER MOTOR BRAUCHT EINEN PASSENDEN RAHMEN.
Beide können ETFs nutzen. Die Unterschiede liegen vor allem bei Verfügbarkeit, lebenslangem Einkommen, Kosten und der Gestaltung für andere.
Hier geht es um eine private, ungeförderte fondsgebundene Rentenversicherung. Die Regeln für Basisrente, Riester oder betriebliche Vorsorge sind andere.
Du steuerst Entnahmen.
Kapital kann aufgebraucht werden.
Vertraglicher Rahmen.
Lebenslange Rente wählbar.
DAS RISIKO EINES LANGEN LEBENS.
Konstante nominale Entnahmen ab 67, konstanter Renditepfad ohne Marktschwankungen und ohne individuelle Entnahmesteuern. Keine Inflationsanpassung. Tatsächliche Renditereihenfolgen können das Ergebnis stark verändern. Das Ende des Kapitals ist kein geschätztes Lebensende.
Eine vereinbarte lebenslange Versicherungsrente kann weiterzahlen, solange du lebst. Wie hoch sie ist und was im Todesfall bleibt, hängt vom konkreten Vertrag ab. Diese Absicherung des Langlebigkeitsrisikos lässt sich nicht allein aus der erwarteten Fondsrendite ablesen.
Bei einer entsprechenden privaten Leibrente ab 67 sind nach heutiger Rechtslage 17 % der Zahlung steuerpflichtiger Ertragsanteil. Bei 1.000 € Monatsrente wären das 170 €. Mit beispielhaft 25 % persönlichem Steuersatz ergäben sich daraus 42,50 € Einkommensteuer – ohne weitere persönliche Effekte.
Für Kapitalauszahlungen, geförderte Renten und ein ETF-Depot gelten andere Regeln. Deshalb vergleichen wir immer denselben Auszahlungszweck und echte Kosten. In der Police können steuerliche Gestaltungsmöglichkeiten und Bezugsrechte wertvoll sein; im Depot können Flexibilität und niedrigere Kosten sprechen.
Eine Immobilienfinanzierung, eine Police mit passender Todesfallleistung und ein liquides Depot können zusammenwirken. Eine Sicherheit ist aber gebunden und kann im Ernstfall verwertet werden. Wir prüfen deshalb auch, wie die Altersvorsorge danach weitergetragen wird.
Immobilien und Nettomietrendite ansehenRENDITE HAT MEHRERE GESICHTER.
Historische Beispiele und eigene Szenarien ansehen. Höhere vergangene Preissteigerungen sind keine Zusage für die Zukunft. Rohstoffe zahlen keinen festen Zins.
Zur Rohstoff-GeschichteIMMOBILIENNettomietrendite mit Kaufnebenkosten, laufenden Kosten und Reserve berechnen. 4 oder 8 % sind prüfbare Rechenziele, keine allgemeine Immobilienrendite.
Objektzahlen selbst testenDIE ZAHL IM BRIEF IST NICHT DAS GANZE BILD.
Die Renteninformation ist wichtig. Entscheidend ist, sie richtig zu lesen.
Hier ist die markierte Abbildung aus meiner bisherigen Handwerksmakler-Seite wieder zu sehen. Sie macht die Stellen sichtbar, die beim schnellen Überfliegen leicht untergehen.
Die ausgewiesenen Beträge sind Bruttowerte. Kranken- und Pflegeversicherungsbeiträge sowie gegebenenfalls Steuern müssen berücksichtigt werden.
Der zukünftige Betrag sagt noch nicht, was sich damit kaufen lässt. Die Renteninformation weist darauf hin, dass der Kaufkraftverlust in der Prognose nicht berücksichtigt ist.
Wir stellen den gewünschten Ruhestand den voraussichtlich verfügbaren Einkünften gegenüber. Der Rentenplaner berechnet dann die zusätzlich benötigte Vorsorge.
Aktuelle Erklärung: Deutsche Rentenversicherung · Meine Post von der Rente.
 Renteninformation groß ansehen
DARUM GEHT ES MIR.
Eine gute Vorsorge funktioniert nicht nur im perfekten Monat.
Kinder, ein eigener Betrieb, eine Immobilie, eine längere Auszeit: Das Leben hält sich selten an einen Sparplan. Deshalb betrachten wir verfügbare Rücklagen, laufende Verpflichtungen und langfristige Anlagen gemeinsam. Die höchste Beispielrendite hilft wenig, wenn der Vertrag beim ersten Engpass aufgegeben werden muss.
Mir ist wichtig, dass Entscheidungen nachvollziehbar bleiben. Was ist flexibel? Was ist gebunden? Was wird vererbt? Was kostet die Lösung? Und wer trägt das Risiko, wenn Märkte fallen oder das Leben länger dauert als gedacht?
DAS GANZE SEHEN.
Ein Depot, eine Immobilie und eine Rentenzahlung erfüllen unterschiedliche Aufgaben. Die Mischung muss zum Leben passen.
Ein Depot kann breit gestreutes Vermögen für später aufbauen. Es bleibt grundsätzlich verfügbar und lässt sich in einen Entnahmeplan überführen. Die Kehrseite: Kurse schwanken. Gerade beim Rentenstart können Verluste und gleichzeitig nötige Entnahmen den Plan belasten.
Wir sprechen deshalb über Anlagehorizont, tragbare Risiken, Liquiditätsreserven und den Übergang vom Sparen zum Entnehmen. Eine Beispielrendite ersetzt keinen Umgang mit schlechten Börsenjahren.
Kapitalbedarf selbst testenEine vermietete Immobilie kann laufende Einnahmen ergänzen. Entscheidend ist der freie Überschuss nach Finanzierung, nicht umlagefähigen Kosten, Rücklagen und möglichen Leerständen. Miete ist nicht gleich verfügbare Rente.
Auch das Eigenheim gehört in den Plan: Es kann Wohnkosten verändern, braucht aber weiter Geld für Instandhaltung und laufende Ausgaben. Klumpenrisiken und verfügbare Rücklagen müssen mitgedacht werden.
Immobilien im VorsorgekonzeptGesetzliche Rentenansprüche, Versorgungswerke und bestehende betriebliche Zusagen gehören zuerst auf den Tisch. Die Renteninformation ist ein Ausgangspunkt; sie muss mit den persönlichen Annahmen zu Erwerbsleben, Kaufkraft und späteren Abzügen zusammen betrachtet werden.
Wir trennen vorhandene Ansprüche von noch aufzubauender Zusatzvorsorge. Der Rechner oben plant bewusst eine zusätzliche Rente: Bereits erwartete Einkünfte sollten vorher im persönlichen Haushaltsplan berücksichtigt werden.
Ein endlicher Kapitalentnahmeplan endet rechnerisch. Eine entsprechend vereinbarte lebenslange Versicherungsrente kann dagegen das Risiko eines sehr langen Lebens abdecken. Dafür unterscheiden sich Verfügbarkeit, Kosten, Garantien und Hinterbliebenenleistungen.
Ob private Rentenversicherung, Basisrente oder betriebliche Lösung: Wir prüfen den Zweck, die Bindung und das konkrete Angebot. Ein Steuervorteil allein macht noch keinen passenden Vertrag.
Betriebliche Vorsorge verstehenVON DER RESERVE ZUM VERMÖGEN.
Ein Haushaltskonto, eine Reserve für Unvorhergesehenes und langfristiges Vorsorgevermögen haben verschiedene Aufgaben. Wie groß die Reserve sein muss, hängt unter anderem von Beruf, Familie, Immobilien und planbaren Ausgaben ab.
Meine Grafik aus Handwerksmakler zeigt diesen Zusammenhang als Kreislauf. Die darin genannten Beträge oder Relationen sind eine Gesprächsgrundlage – keine pauschale Empfehlung für jeden Haushalt.

SO ENTSTEHT DER PLAN.
Gewünschter Alltag im Ruhestand, Familie, Verpflichtungen, bestehende Ansprüche und ein Budget, das durchgehalten werden kann.
Kosten, Verfügbarkeit, Risiken, Hinterbliebene und die Frage, welche Zahlungen lebenslang gebraucht werden.
Der Plan wird bei veränderten Lebensumständen überprüft. Ein höheres Einkommen oder eine neue Immobilie kann andere Prioritäten schaffen.
GUTE FRAGEN. KLARE ANTWORTEN.
Das Modell plant die gesamte eingegebene Zusatzrente aus dem berechneten Kapital. Bereits vorhandene Rentenansprüche sind nicht automatisch abgezogen. Eine längere Entnahmephase, höhere Inflation oder ein früherer Beginn erhöht den Bedarf. Prüfen wir gemeinsam, welche Lücke tatsächlich geschlossen werden soll.
Nein. Die 6 % sind eine veränderbare Rechenannahme nach Kosten und Steuern. Der Rechner unterstellt einen gleichmäßigen Verlauf, den Kapitalmärkte nicht liefern. Zum Vergleich auch mit deutlich niedrigeren Werten rechnen.
Eine durchschnittliche Lebenserwartung ist kein Enddatum. Wer länger lebt, braucht länger Einkommen. Der Planungshorizont ist deshalb frei wählbar. Eine lebenslange Rente kann im Gesamtkonzept eine andere Aufgabe übernehmen als ein endlicher Entnahmeplan.
Der Rentenwunsch beschreibt das monatlich verfügbare zusätzliche Geld. Die Rechenrenditen müssen dafür bereits alle individuell erwarteten Kosten und Steuern berücksichtigen. Das Tool berechnet diese nicht selbst und ersetzt keine individuelle Netto-, Steuer- oder Sozialabgabenrechnung.
Das Tool zeigt ein frei finanziertes Szenario. Es berechnet keine gesetzlichen Anspruchsvoraussetzungen oder Abschläge. Ob die Finanzierung und der persönliche Rentenanspruch zusammenpassen, ist gesondert zu prüfen.
Entscheidend ist die Aufgabe. Verfügbarkeit, Kosten, Hinterbliebene und lebenslange Zahlungen sind unterschiedlich geregelt. Wir vergleichen die passenden Funktionen und das konkrete Angebot, statt eine Hülle pauschal zum Sieger zu erklären.
PERSÖNLICH IN DRESDEN. MIT EINEM KLAREN PLAN.
Für unsere Altersvorsorgeberatung bringst du deine aktuelle Renteninformation, vorhandene Vorsorgeverträge und einen Überblick über Einnahmen, Ausgaben und Rücklagen mit. Dazu kommt die wichtigste Frage: Wie möchtest du später leben? So können wir den Rentenrechner mit deinen eigenen Angaben statt mit Beispielwerten nutzen.
Wir unterscheiden den gewünschten Lebensstandard, bestehende Ansprüche und bereits verfügbares Kapital. Kosten, Inflation und mögliche Abgaben gehören in die persönliche Betrachtung.
Depot, Versicherungen und Immobilien als Altersvorsorge übernehmen unterschiedliche Aufgaben. Verfügbarkeit, Risiken und Verpflichtungen sollen zu deinem Leben passen.
Ein neuer Beruf, eine Familie oder ein Immobilienkauf kann Prioritäten verändern. Wir überprüfen gemeinsam, ob dein Vorsorgeplan weiterhin trägt.
Persönlich in Dresden-Cotta oder digital: Termin zur Altersvorsorge vereinbaren. Du kannst vorher schon deine Rentenlücke im Modell durchspielen.
FÖRDERUNG & PRODUKTWEGE
Altersvorsorgedepot ab 2027, freies ETF-Depot, private Rentenversicherung und Basisrente: Förderung, Steuern und Verfügbarkeit entscheiden gemeinsam. Der neue Vergleich macht Eigenaufwand, Zinseszins der Zulagen und spätere Zahlungen sichtbar.
NACHVOLLZIEHBAR BLEIBEN.
Fachlich geprüft am 24.10.2026. Die Links führen zu den Originalen; eigene Szenarien sind entsprechend gekennzeichnet.
DAS MUSS NICHT KOMPLIZIERT BLEIBEN.
Eine Frage reicht. Den Überblick schaffen wir gemeinsam.
 Bei mir sitzt ein Mensch auf der anderen Seite.